Y dónde alcanzó sus límites.
El cambio tecnológico de China es importante porque los responsables políticos se enfrentan al mismo problema: cómo escalar rápidamente sin generar desperdicios. Para 2023, China fabricó más baterías de las que el mundo podía absorber, pero aún así no logró dominar los semiconductores avanzados. Ese contraste recorre esta historia. Este blog muestra qué cambió, qué lo impulsó y qué hizo el estado.
La barrera no era la falta de dinero. China tuvo que coordinar capital, conocimiento e incentivos entre tecnologías muy diversas. Lo hizo a través de un sistema dirigido por el estado de variación, selección y difusión. Ese sistema funcionó en sectores intensivos en ingeniería, pero se estancó en las fronteras científicas. Las revoluciones tecnológicas dirigidas por el Estado pueden escalar el hardware rápidamente, pero tienen dificultades cuando la ciencia básica y el conocimiento tácito son críticos.
China escaló la tecnología por todo el sistema.
El capital fluyó hacia las redes y las fábricas.
China reconstruyó su base de capital en infraestructura, industria, finanzas y mano de obra entre 2005 y 2026. Construyó más de 38 líneas de transmisión de ultra alta tensión y planeó una expansión de la red valorada en billones de yuanes. Ese gasto movió energía renovable a lo largo del país.
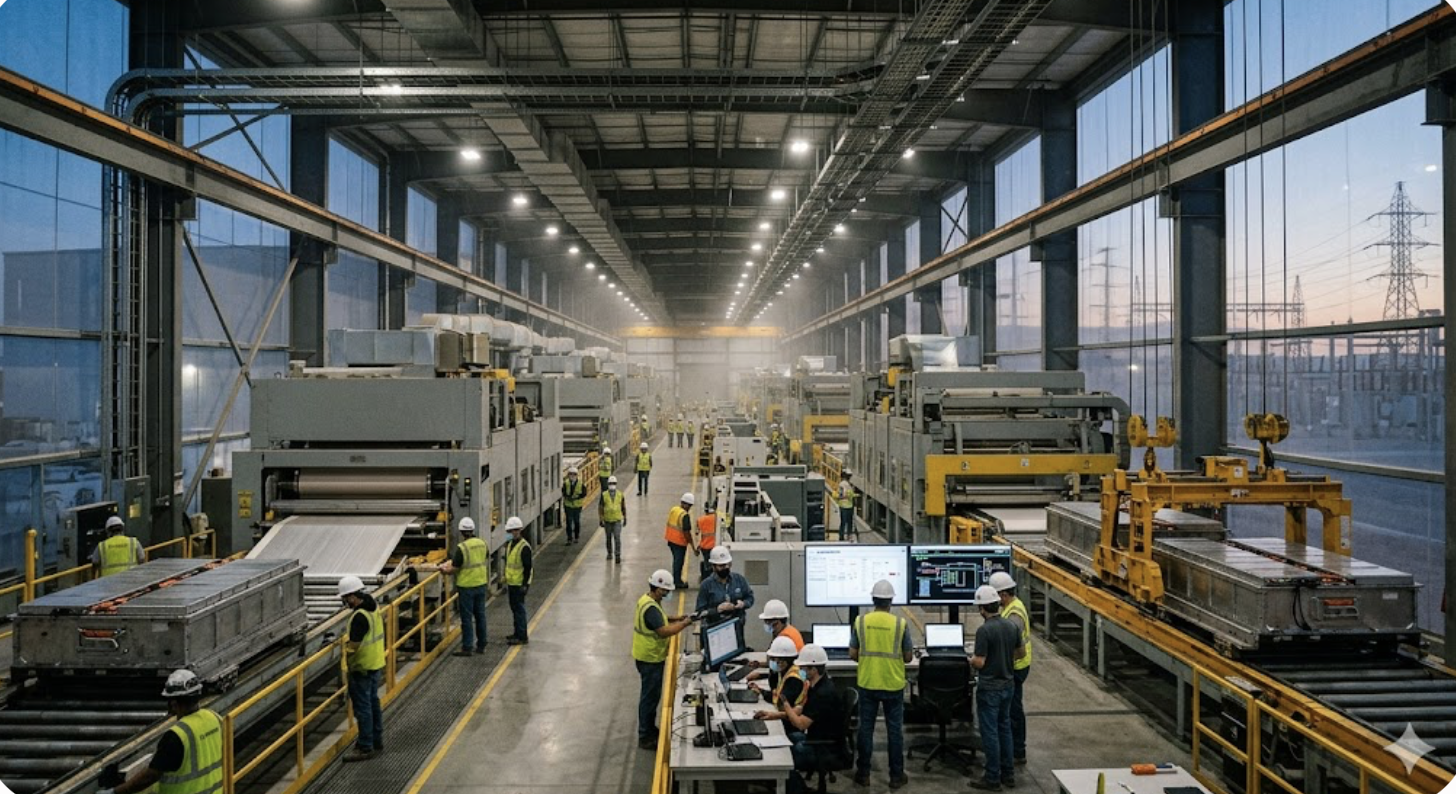
La capacidad de producción se disparó en los sectores de los vehículos eléctricos, las baterías y los equipos solares. Esto generó un exceso de capacidad a nivel mundial, y para 2023 la producción de baterías superaba varias veces la demanda mundial. La financiación también cambió. Los préstamos en condiciones favorables dieron paso al capital de riesgo respaldado por el gobierno a través de fondos de orientación que administran casi $2 billones de activos y apoyan a empresas como CATL y BYD. El capital humano también se expandió bajo el MLP de 2006, pero los sectores de vanguardia aún enfrentaban escasez de personal especializado. La capacidad creció de manera desigual.
Las reglas favorecían a las empresas de tecnología nacionales.
Cambio institucional centrado en la formalización de la “innovación indígena” y la remodelación de los mercados para favorecer a las empresas nacionales. El Estado integró la política industrial en marcos vinculantes, incluido el Plan de Mediano y Largo Plazo de 2006 y los objetivos sectoriales de 2015. Esto desplazó la política de un amplio apoyo a la investigación a una mejora industrial específica.
Las reglas de acceso al mercado cambiaron a través de listas blancas de subsidios y requisitos de contenido local. Dichas reglas excluyeron a los competidores extranjeros de los segmentos subsidiados, especialmente las baterías y los vehículos eléctricos. Los Fondos de Orientación Gubernamental construyeron un sistema de empresas híbridas público-privadas, mientras que la adquisición de empresas estatales creó demanda de nuevas tecnologías. El resultado fue simple: los objetivos estatales se integraron dentro de la estrategia de la empresa y la estructura del mercado.
Los shocks revelaron los límites del sistema.
La campaña tecnológica de China remodeló las alineaciones políticas y sociales en torno a objetivos estatales e industriales. Científicos, ingenieros y líderes empresariales ingresaron a estructuras de planificación coordinadas, y más de 2.000 expertos se alinearon con los objetivos nacionales. Eso le dio al estado una mayor reserva de autoridad técnica.
La rápida expansión también creó ciclos de auge y caída. En el sector solar y de baterías, el exceso de capacidad provocó colapsos en los precios y consolidación. El sistema absorbió la crisis financiera global y el endurecimiento de las restricciones geopolíticas a la transferencia de tecnología al redoblar la apuesta por la capacidad nacional. Sin embargo, la deuda del gobierno local y la ineficiente asignación de capital se convirtieron en restricciones sistémicas. Esas presiones ahora limitan la expansión continua.
La competencia y las políticas impulsaron el resultado.
La competencia local multiplicó el ingreso de empresas.
China aumentó la variación a través de la entrada impulsada por políticas y la experimentación. Los gobiernos locales compitieron por la industria con terrenos subsidiados, energía barata e inyecciones de capital. Eso creó cientos de empresas en sectores como el de vehículos eléctricos.
El modelo de Hefei muestra cómo funcionó esto. Los gobiernos municipales actuaron como capital de riesgo, invirtiendo directamente en empresas como NIO. La estrategia industrial también dividió el desarrollo en dos vías. Los sectores de alta intensidad de ingeniería avanzaron rápidamente, mientras que los sectores de alta intensidad de ciencia se quedaron atrás. Ese experimento más amplio amplió el espacio de búsqueda en energía limpia y movilidad eléctrica.
Las guerras de precios obligaron a las empresas a mejorar.
La selección se logró a través de una dura competencia local y restricciones estatales. La entrada subsidiada creó un exceso de oferta, por lo que las guerras de precios expulsaron a las empresas ineficientes. Los sobrevivientes, como BYD y CATL, redujeron drásticamente los costos para seguir siendo rentables mientras escalaban la producción.
La regulación añadió otro filtro. Los objetivos de abastecimiento nacional y los mandatos de autosuficiencia en semiconductores impusieron criterios de selección adicionales. El acceso limitado a la tecnología extranjera intensificó esas presiones, especialmente en semiconductores y manufactura avanzada. La competencia seleccionó por escala en baterías, pero no pudo cerrar la brecha de conocimiento en chips.
La expansión de infraestructura se generaliza en todos los sectores.
La difusión se aceleró a través de las exportaciones, la infraestructura y la coordinación estatal. Las empresas aprendieron al escalar la producción, y ese aprendizaje se extendió por todo el sistema de producción. Las redes de ultra alto voltaje conectaron los sistemas energéticos nacionales y consolidaron el uso de tecnología limpia.
Las exportaciones difunden estas ganancias al extranjero. Las empresas chinas llegaron a dominar los mercados mundiales de energía solar y vehículos eléctricos. Sin embargo, la difusión se ralentizó en sectores que dependían de propiedad intelectual extranjera. La transferencia de tecnología se mantuvo limitada allí, por lo que los semiconductores y la aviación avanzaron más lentamente.
El estado fijó el rumbo y pagó.
Planificación establecida de objetivos y demanda protegida.
El Estado chino marcó la dirección y alineó a los actores a través de planes a largo plazo. El MLP de 2006 y las posteriores estrategias industriales nombraron sectores prioritarios y establecieron objetivos medibles. El Estado también formó coaliciones entre ministerios, empresas e instituciones de investigación para coordinar la acción.
El estado dio forma a los mercados con regulación. Las listas de subsidios y las reglas de contenido local redirigieron la demanda hacia empresas nacionales. Esa protección dio a los campeones nacionales espacio para crecer dentro de un sistema competitivo administrado. Ayudó a que las baterías y los vehículos eléctricos crecieran rápidamente, pero no resolvió el problema de los chips.
El dinero público creó capacidad y demanda.
Inversión pública enfocada en infraestructura y escalamiento de empresas. El estado financió proyectos de grandes parrillas para integrar energías renovables y fortalecer la capacidad de todo el sistema. También proporcionó crédito subsidiado, terrenos por debajo del costo e inversión de capital directa a empresas estratégicas, a menudo a través de fondos de orientación.
Los servicios públicos también import autobuses eléctricos y aeronaves de producción nacional. Eso redujo el riesgo inicial del mercado.
El estado se adaptó a los fracasos.
El estado ajustó su política a medida que surgieron restricciones y fallas. Se movió hacia una “política industrial de todo” a medida que aumentaron las presiones de crecimiento y la intervención se extendió a sectores maduros. También añadió capacidad de carbón junto con las energías renovables para estabilizar el sistema energético.
Cuando aparecieron grandes fracasos, especialmente en las inversiones en semiconductores, el estado respondió con campañas anticorrupción y reestructuraciones. Sin embargo, las limitaciones fiscales locales ahora restringen hasta qué punto puede repetir modelos anteriores de alto riesgo, incluida la inversión directa en capital de Hefei. La restricción está ahora dentro del sistema.
Latinoamérica necesitará secuenciar.
Los responsables de políticas de América Latina y el Caribe enfrentan el mismo problema de escalamiento, pero a una escala mucho menor. Deben planear sus movimientos con más cuidado. El capital por sí solo no mejorará la tecnología. Las finanzas, las habilidades y la infraestructura deben avanzar juntas, o la inversión se estancará. El contraste entre baterías y chips es importante aquí también.
La variación necesita margen de maniobra política. La entrada y la experimentación deben preceder a la selección, incluso si eso genera desperdicio temprano y sobrecapacidad. Pero la protección sin presión competitiva afianzará a las empresas débiles y la baja productividad. La difusión también depende de infraestructura y estrategia de exportación, porque las empresas no aprenden a escala sin ambos. La disyuntiva es ineludible. Las ganancias tecnológicas rápidas pueden crear estrés fiscal, mala asignación de capital y una reacción negativa externa. Por lo tanto, la verdadera elección política no es si intervenir. Se trata de tolerar el desperdicio el tiempo suficiente para desarrollar la capacidad y detenerse antes de que los costos se apoderen. El auge de las baterías y los límites de los chips de China ponen de manifiesto la limitación.


Deja un comentario